代理傭金貢獻收入超九成,房多多“房產SaaS第一股”或名不副實
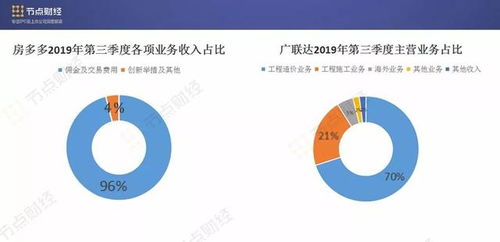
隨著房地產行業數字化轉型加速,以“房產SaaS第一股”為標簽登陸資本市場的房多多備受關注。細究其營收結構,一個不容忽視的事實浮現:公司超九成的收入高度依賴于傳統的代理傭金業務,而其大力宣揚的數字技術服務收入占比卻微乎其微。這一鮮明的反差,不禁讓人對其“SaaS平臺”的核心定位與未來成長性產生深度質疑。
一、 營收結構失衡:傭金收入“一家獨大”
根據房多多近年來的財務報告顯示,其絕大部分營業收入來源于房產交易閉環中產生的傭金分成。具體而言,平臺通過連接經紀人與潛在購房者,促成交易后從經紀人處抽取一定比例的傭金作為收入。這部分傳統交易服務收入常年占據總營收的90%以上,構成了公司絕對的收入支柱。相比之下,其向經紀人及經紀公司提供的SaaS軟件訂閱服務、營銷解決方案等所謂數字技術服務的收入貢獻,占比長期徘徊在個位數水平。這種嚴重的結構性依賴,使得房多多在本質上更接近于一個線上化的房產交易中介分傭平臺,而非一家純粹的、以軟件服務和技術賦能為核心收入的SaaS企業。
二、 SaaS標簽與業務實質的鴻溝
“SaaS第一股”的光環,賦予了房多多在資本市場獨特的敘事和估值想象空間。SaaS模式通常意味著可預測的經常性收入、較高的客戶粘性以及良好的毛利率。房多多的業務實質與這一理想模型存在顯著差距。其核心收入驅動依然是波動性大、受房地產市場周期和政策調控影響深刻的交易傭金。房地產市場一旦進入下行或調整周期,交易量萎縮將直接沖擊其營收基本盤。而本應作為“第二增長曲線”的SaaS訂閱收入,由于占比過低,尚無法起到平滑周期、支撐估值的“壓艙石”作用。這種“標簽”與“實質”的背離,使得其商業模式的風險集中度較高,成長故事的可信度面臨考驗。
三、 挑戰與未來之路
房多多面臨的挑戰是多方面的。在競爭層面,它既需要應對來自貝殼找房等大型居住服務平臺的全面擠壓,這些平臺在交易規模、數據積累和品牌效應上更具優勢;在純SaaS賽道,也面臨明源云等專注房地產產業鏈數字化解決方案供應商的競爭。在業務轉型上,如何真正提升SaaS工具的價值,使其從當前輔助交易的“可選工具”轉變為經紀人日常運營離不開的“必要基礎設施”,從而有效提升付費用戶轉化率、客單價和續費率,是突破收入結構瓶頸的關鍵。資本市場對其的審視將日益嚴格,僅靠“SaaS概念”難以持續獲得溢價,最終需要扎實的SaaS財務指標(如ARR年度經常性收入、NDR凈收入留存率等)來證明其科技成色與轉型成效。
房多多“房產SaaS第一股”的稱號目前來看確有“名不副實”之嫌。其過度依賴傭金收入的營收結構,揭示了公司仍深陷于傳統房產交易的紅海競爭之中,技術賦能與平臺生態的價值變現之路依然漫長。房多多若想真正坐實“SaaS”之名,贏得投資者長久的信心,必須下決心扭轉失衡的收入結構,推動數字技術服務成為強勁且可持續的增長引擎,完成從“交易分傭平臺”到“產業賦能平臺”的本質蛻變。否則,這一標簽終將只是漂浮在財報之上的美麗泡沫。
如若轉載,請注明出處:http://m.sjzqljx.cn/product/20.html
更新時間:2026-11-09 02:40:17